SolarPower Europe ha pronosticado que la fuerza laboral solar de la UE disminuirá de 874.000 EJC en 2025 a 766.000 para 2030, a pesar del crecimiento en el empleo de operaciones y mantenimiento, fabricación y reciclaje.
Se espera que la fuerza laboral solar de la Unión Europea disminuya un 12% para 2030 a medida que el despliegue solar anual se estanca en los niveles actuales y las ganancias de productividad reducen las necesidades de mano de obra, según el EU Solar Jobs Report 2026.
El informe estimó que el empleo solar total caería de 874.000 trabajadores equivalentes a tiempo completo (EJC) en 2025 a 766.000 EJC en 2030 bajo su Escenario Medio.
Se espera que la disminución sea impulsada casi en su totalidad por el segmento de despliegue, donde se proyectó que el empleo caería un 22%, de 742.000 EJC en 2025 a 578.000 EJC en 2030.
El informe señaló que la disminución proyectada no representaba una contracción de la industria solar en sí, sino que reflejaba una transición de un período de rápida expansión del mercado hacia un mercado más maduro con un crecimiento de instalaciones más lento.
Se esperaba que otros segmentos de la cadena de valor solar se expandieran hasta 2030.
Se proyectó que el empleo en operaciones y mantenimiento (O&M) aumentaría de 78.000 EJC en 2025 a 109.000 EJC en 2030 a medida que la capacidad solar acumulada de la UE creciera de 411GW a 739GW.
Se esperaba que el empleo en fabricación aumentara de 37.000 EJC a 49.000 EJC si los proyectos industriales anunciados se entregaban con éxito, mientras que se pronosticaba que el empleo en desmantelamiento y reciclaje casi se duplicaría de 16.000 EJC a 30.000 EJC.
No obstante, se espera que el despliegue siga siendo la fuente dominante de empleo solar, representando aproximadamente el 76% de los puestos de trabajo en 2030.
Se esperaba que la proporción de puestos de trabajo en fabricación, O&M, repotenciación y reciclaje aumentara en nueve puntos porcentuales, representando esas actividades juntas casi una cuarta parte de los empleos solares de la UE para 2030.
El empleo solar creció el doble de rápido que el empleo general de la UE
El sector solar de la UE continuó expandiendo su fuerza laboral en 2025 a pesar de un entorno de mercado más desafiante y un crecimiento de despliegue más lento en varios Estados miembros.
El empleo solar aumentó un 1% en 2025, en comparación con el crecimiento del 0,5% en el empleo total en toda la UE-27.
El informe indicó que el empleo solar, por lo tanto, creció al doble de la tasa del mercado laboral general de la UE.
El crecimiento del empleo fue más lento que durante la expansión excepcional del sector en años anteriores, pero se siguieron creando puestos de trabajo en toda la cadena de valor solar, incluyendo fabricación, desarrollo de proyectos, instalación, O&M y actividades de fin de vida útil.
El informe vinculó el crecimiento continuo del empleo con el papel de la energía solar en los objetivos de seguridad energética, competitividad y descarbonización de Europa, así como con la contribución del sector al empleo en tecnologías limpias en toda la UE.
Dijo que el empleo solar se generó tanto en industrias de servicios locales como en fabricación avanzada, siendo una fuerza laboral calificada importante a medida que la UE aceleraba la electrificación basada en gran medida en la energía solar.
La energía solar y el almacenamiento respaldaron 982.000 empleos
La edición 2026 del estudio EU Solar Jobs, que incluyó sistemas de almacenamiento de energía en baterías (BESS) por primera vez, encontró que los sectores combinados de energía solar y almacenamiento respaldaron 982.000 empleos en toda la UE.
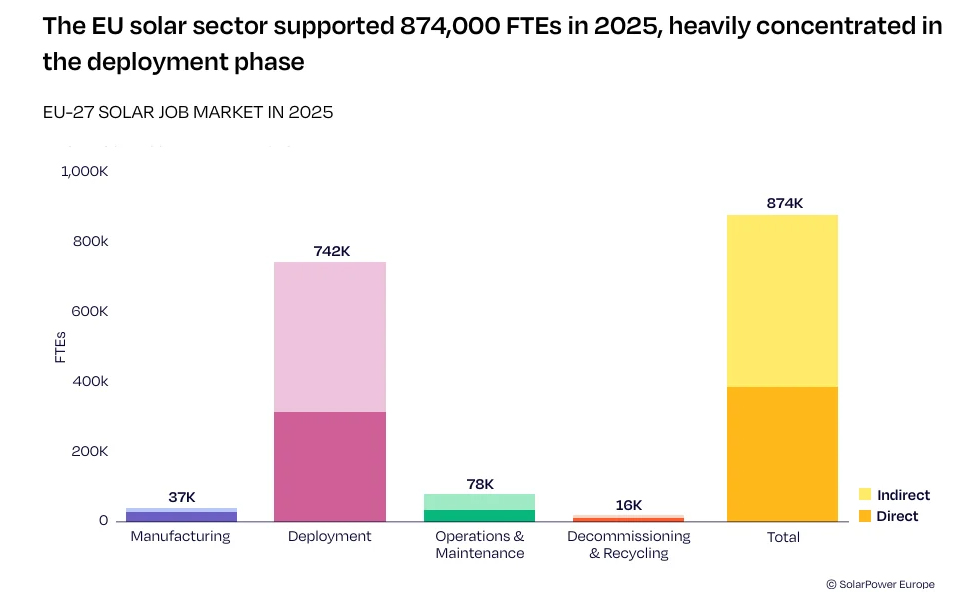
El sector solar de la UE por sí solo empleó a 874.000 EJC en 2025, un 1% más que los 865.000 EJC en 2024 y un 5,8% por encima del pronóstico anterior de 826.000 EJC. La cifra, superior a la esperada, se produjo después de que las instalaciones solares alcanzaran los 69GW, en comparación con la estimación anterior de 64GW.
El empleo directo representó 383.000 EJC, o el 44% del total, mientras que el empleo indirecto representó 491.000 EJC, o el 56%.
El despliegue siguió siendo el mayor segmento de empleo, representando 742.000 EJC, o el 85% del empleo solar total. El empleo en O&M alcanzó los 78.000 EJC, o el 9%, mientras que la fabricación respaldó alrededor de 37.000 EJC, 3.000 menos que en 2024.
El desmantelamiento y el reciclaje representaron 16.000 EJC, o alrededor del 2%.
Los inversores representaron el 90% del empleo en fabricación solar de la UE
La fabricación de inversores siguió siendo la mayor fuente de empleo en fabricación solar de la UE en 2025, respaldando aproximadamente 33.000 EJC, o el 90% del total. La capacidad de fabricación de inversores de la UE aumentó un 4% durante el año, con alrededor de 10-15 fabricantes activos, la mayoría de ellos en Alemania. SMA inauguró una nueva fábrica de 20GW en 2026, con espacio para 60GW, mientras que Sungrow planeó una fábrica de 20GW en Polonia.
El empleo en fabricación de módulos cayó a alrededor de 2.000 EJC desde los 3.500 en 2024, a pesar de que la capacidad nominal anual de la UE aumentó un 13% hasta los 10,6GW, impulsada principalmente por el aumento de la fábrica 3SUN de Enel en Italia. La fuerte competencia de las importaciones, la débil demanda y los bajos márgenes continuaron pesando sobre los productores, con Aleo Solar cerrando su planta alemana y Photowatt cesando sus operaciones en Francia.
La fabricación de módulos se convirtió en la segunda mayor fuente de empleo en fabricación solar tras una revisión a la baja del empleo en polisilicio. El polisilicio representó alrededor del 4%, o aproximadamente 1.400 EJC, siendo el productor alemán de polisilicio Wacker Chemie el único productor activo de la UE. La metodología revisada asumió 14GW de producción de silicio de grado solar y una tasa de utilización más baja.
La fabricación de celdas, obleas y lingotes siguió siendo limitada, respaldando a menos de 500 EJC, o aproximadamente el 1% del empleo en fabricación solar de la UE. 3SUN alcanzó aproximadamente 1,8GW de capacidad operativa de celdas en 2025, mientras que Azur Space y Oxford PV mantuvieron actividades especializadas de celdas en Alemania. NexWafe continuó desarrollando su tecnología de obleas epitaxiales y su planta a escala comercial en Bitterfeld, Alemania, mientras que la insolvencia de Meyer Burger fue un revés para la fabricación de celdas en la UE.
Alemania siguió siendo el mayor empleador solar
Además, Alemania siguió siendo el mayor empleador solar de la UE en 2025, con alrededor de 165.000 EJC directos e indirectos, equivalentes al 19% del empleo solar total de la UE.
España ocupó un segundo lugar muy cercano con poco menos de 165.000 EJC.
La estrecha brecha de empleo existió a pesar de que España instaló 3,9GW menos de capacidad solar que Alemania durante el año, lo que refleja la metodología utilizada para estimar el empleo.
El empleo se estimó a partir de la inversión solar total, con el componente laboral aislado y convertido en EJC utilizando los costos laborales específicos de cada país. Los salarios promedio más bajos en España significaron que un nivel comparable de inversión respaldaba más empleos que en Alemania.
España también tuvo un multiplicador de empleo indirecto más alto, lo que significa que cada empleo solar directo respaldaba más empleos en otras partes de la economía.
Alemania mantuvo una clara ventaja en el empleo directo, con aproximadamente 93.000 EJC en comparación con los 76.000 en España. España respaldó 88.000 EJC indirectos, en comparación con los 72.000 en Alemania, lo que llevó el empleo total en ambos mercados a niveles similares.
Italia siguió siendo el tercer mayor empleador solar de la UE, con aproximadamente 85.000 EJC, mientras que Francia y Rumanía le siguieron con aproximadamente 80.000 y 64.000 EJC, respectivamente. Polonia, con 63.000 EJC, y Bulgaria, con 35.000 EJC, completaron los siete primeros.
La distribución geográfica del empleo en el sector solar siguió estando determinada principalmente por los volúmenes de despliegue y los costes laborales, tendiendo los mercados que combinan un alto número de instalaciones anuales y menores costes laborales a respaldar un mayor número de EJC.
Siete prioridades identificadas para las competencias en energía solar y almacenamiento
El informe estableció siete prioridades para la política de mano de obra europea en energía solar y almacenamiento.
La primera fue mantener las competencias solares en el centro de la política laboral e industrial, tratando la persistente escasez en ocupaciones solares críticas como un desafío estructural incluso cuando el empleo total se estabilizó.
La segunda fue hacer que la financiación de competencias fuera accesible paraenergías renovableslas PYME, creando un acceso más claro a la financiación existente de la UE y nacional, y simplificando los costes y requisitos administrativos asociados a la formación.
La tercera fue modernizar la formación para un sector solar digital, integrado y orientado a la calidad, incluyendo equipos, planes de estudio y capacidad docente actualizados que reflejen las tecnologías y prácticas laborales actuales.
La cuarta fue ejecutar la Acción 13 del Plan de Acción de Electrificación con la energía solar como eje central, mediante una cooperación práctica entre energía solar, almacenamiento, redes, bombas de calor y movilidad eléctrica, manteniendo al mismo tiempo los requisitos de calidad y seguridad específicos de cada tecnología.
La quinta fue implementar plenamente los requisitos de formación y brecha de instaladores de la RED III, utilizando el Artículo 18 para mejorar la certificación, la inteligencia de la mano de obra, la capacidad de formación y las medidas correctivas donde persistiera la escasez.
La sexta fue conectar las iniciativas de competencias de la UE en un marco de ejecución único, incluyendo programas y asociaciones existentes, para reducir la duplicación y mejorar el acceso a los recursos de formación y a los marcos de competencias.
La séptima fue construir vías atractivas, inclusivas y de alta calidad hacia carreras profesionales en el sector solar, incluyendo aprendizajes, orientación profesional y vías de transición regional.
Perspectivas del empleo solar en la UE 2030
Se espera que Alemania siga siendo el mayor empleador solar de la UE en 2030, con 153.000 EJC, o el 20% del empleo total. Se prevé que Italia aumente un 24%, pasando de 85.000 EJC en 2025 a 105.000 en 2030, superando a España, de la que se prevé que caiga a unos 102.000 EJC desde los 165.000.
Se espera que Rumanía alcance casi 74.000 EJC, mientras que se prevé que Polonia y Francia disminuyan a aproximadamente 53.000 y 43.000, respectivamente. Se prevé que Portugal, Grecia y los Países Bajos alcancen alrededor de 29.000, 22.000 y 21.000 EJC. Se espera que Alemania, Italia y España representen alrededor de 361.000 EJC, o el 47% del empleo solar total de la UE.
Energía solar en tejadosse espera que recupere una modesta ventaja en el empleo para 2030, representando el 52,7% de los puestos de trabajo en comparación con el 47,3% para laenergía solar a gran escalainvirtiendo la división de 2025 del 49,8% y 50,2%, respectivamente.
Se espera que España siga siendo el mercado más orientado a la gran escala, aunque se proyectó que su cuota caería del 85% al 76%. Se prevé que Rumanía alcance un 52% de empleo en gran escala, mientras que se espera que Italia aumente del 42% al 47%. Se prevé que Alemania, Francia y Polonia mantengan un fuerte enfoque en tejados, con un empleo en tejados que alcanzará el 54%, 64% y 66%, respectivamente.